
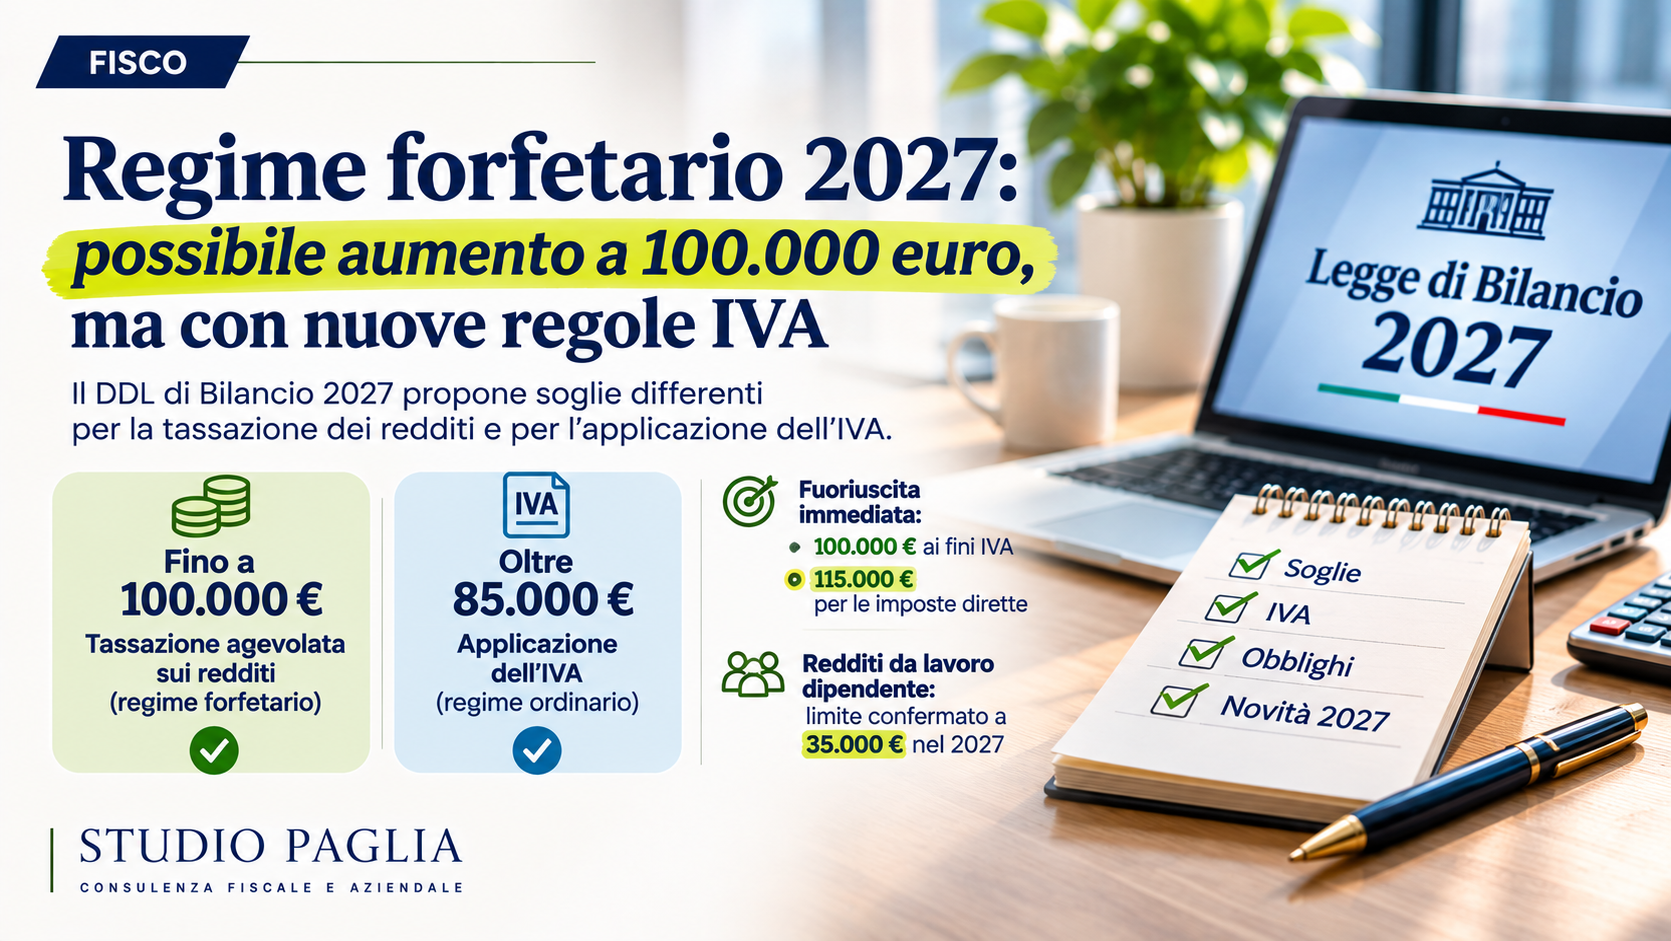
Il regime forfetario potrebbe cambiare dal 2027, ampliando la possibilità di mantenere la tassazione agevolata anche per chi supera gli attuali 85.000 euro di ricavi o compensi.
È quanto previsto dal Disegno di Legge di Bilancio 2027, che propone di innalzare a 100.000 euro la soglia per l’accesso e la permanenza nel regime ai fini delle imposte sui redditi. La novità presenta però una particolarità: il limite di 85.000 euro continuerebbe a valere ai fini IVA. Si prospetta quindi un regime con due soglie differenti.
Cosa potrebbe cambiare dal 2027
La proposta prevede l’aumento da 85.000 a 100.000 euro del limite di ricavi o compensi per applicare il regime forfetario ai fini delle imposte dirette. Per rispettare i vincoli europei, l’esclusione dall’IVA resterebbe invece collegata alla soglia di 85.000 euro.
Chi supera tale importo, pur rimanendo entro 100.000 euro, potrebbe quindi continuare a beneficiare dell’imposta sostitutiva sui redditi, ma dovrebbe applicare le regole ordinarie IVA.
Cosa succede a chi supera gli 85.000 euro
Secondo il testo attualmente disponibile, considerando i ricavi o compensi percepiti nel 2026, potrebbero presentarsi tre situazioni:
- Fino a 85.000 euro: permanenza nel regime forfetario sia per le imposte dirette sia ai fini IVA, nel rispetto degli altri requisiti.
- Oltre 85.000 e fino a 100.000 euro: possibile permanenza nel regime forfetario per le imposte dirette, con applicazione del regime ordinario IVA.
- Oltre 100.000 euro: esclusione dal regime forfetario nell’anno successivo.
Ad esempio, un professionista che nel 2026 abbia incassato 92.000 euro potrebbe mantenere nel 2027 la tassazione sostitutiva sui redditi, ma dovrebbe applicare l’IVA alle operazioni effettuate.
Quali obblighi IVA potrebbero essere introdotti
Per i contribuenti che superano gli 85.000 euro ma rimangono entro i 100.000 euro, il DDL prospetta una distinzione tra trattamento fiscale dei redditi e gestione dell’IVA.
In assenza di ulteriori precisazioni normative, questi soggetti potrebbero essere tenuti ad applicare l’IVA in fattura, tenere i registri, effettuare le liquidazioni periodiche e versare l’imposta secondo le regole ordinarie. Potrebbero inoltre rendersi necessari specifici adempimenti collegati al passaggio di regime. Si tratta, al momento, di ipotesi interpretative basate sul testo del DDL, che potranno essere precisate durante l’iter legislativo.
Nuove soglie anche per la fuoriuscita immediata
La proposta interviene anche sul limite che determina la cessazione immediata del regime.
Dal 2027 il DDL prevede due soglie:
- 100.000 euro ai fini IVA, oltre i quali opererebbe la fuoriuscita immediata dal regime di esclusione IVA;
- 115.000 euro ai fini delle imposte dirette, oltre i quali verrebbe meno anche il regime forfetario per la determinazione del reddito.
Un contribuente che nel 2027 raggiungesse 105.000 euro di compensi potrebbe essere tenuto ad applicare l’IVA a partire dall’operazione che determina il superamento dei 100.000 euro, mantenendo però la tassazione forfetaria sui redditi.
Superando successivamente i 115.000 euro, perderebbe anche il regime agevolato ai fini delle imposte dirette, con effetti sull’intero periodo d’imposta.
Confermata la soglia di 35.000 euro per i redditi da lavoro dipendente
Un’altra disposizione riguarda i contribuenti che percepiscono anche redditi di lavoro dipendente o assimilati. Il DDL propone di confermare per il 2027 il limite di 35.000 euro, anziché quello ordinario di 30.000 euro, ai fini della verifica della relativa causa ostativa. A differenza dell’aumento della soglia dei ricavi o compensi, previsto a regime, questa modifica avrebbe carattere temporaneo.
Cosa devono fare i contribuenti
Le modifiche potrebbero rendere il regime forfetario più accessibile, ma anche meno semplice da gestire per chi supera gli 85.000 euro. La possibile separazione tra tassazione dei redditi e IVA richiederebbe una valutazione preventiva dei ricavi, degli obblighi contabili e della convenienza fiscale complessiva.
Le nuove soglie non sono ancora definitive: sarà necessario attendere l’approvazione della Legge di Bilancio 2027 e verificare il testo finale.
Lo Studio Paglia è a disposizione per valutare gli effetti delle possibili modifiche al regime forfetario e assistere professionisti e imprese nella pianificazione fiscale per il 2027.
Fonti: Eutekne.Info, 9 novembre 2026, “Il regime forfetario si sdoppia oltre gli 85.000 euro”; Disegno di Legge di Bilancio 2027;
Normattiva – legislazione vigente.