
Imprese artigiane edili: l’INPS chiarisce i limiti dei dipendenti e le regole per gli impiantisti.
L’INPS ha fornito nuovi chiarimenti sui limiti dimensionali delle imprese artigiane che operano nel settore edile, con particolare attenzione alle aziende che svolgono attività di installazione di impianti. Con il messaggio n. 3145/2026, l’Istituto ha precisato quali limiti devono essere applicati alle diverse tipologie di imprese e ha illustrato una procedura specifica per quelle che…
 admin
Rimborso IVA: il diritto può essere riconosciuto anche prima dell’avvio dell’attività
Un’impresa può avere diritto alla detrazione e, quando ne ricorrono le condizioni, al rimborso dell’IVA sostenuta per i propri investimenti anche se l’attività economica non è ancora concretamente iniziata. È questo il principio ribadito dalla Corte di Cassazione con l’ordinanza n. 18342/2026, che ha affrontato il caso di una società europea alla quale era stato…
Concordato preventivo biennale: i debiti di un associato possono bloccare l’adesione dello studio
Un debito tributario di un singolo professionista può avere conseguenze anche per l’intero studio associato. È quanto emerge dai chiarimenti forniti dall’Agenzia delle Entrate durante Speciale Telefisco del 24 settembre 2026, con riferimento al Concordato preventivo biennale (CPB) 2026-2027. Il chiarimento interessa gli studi associati, le società tra professionisti e le società tra avvocati nelle…
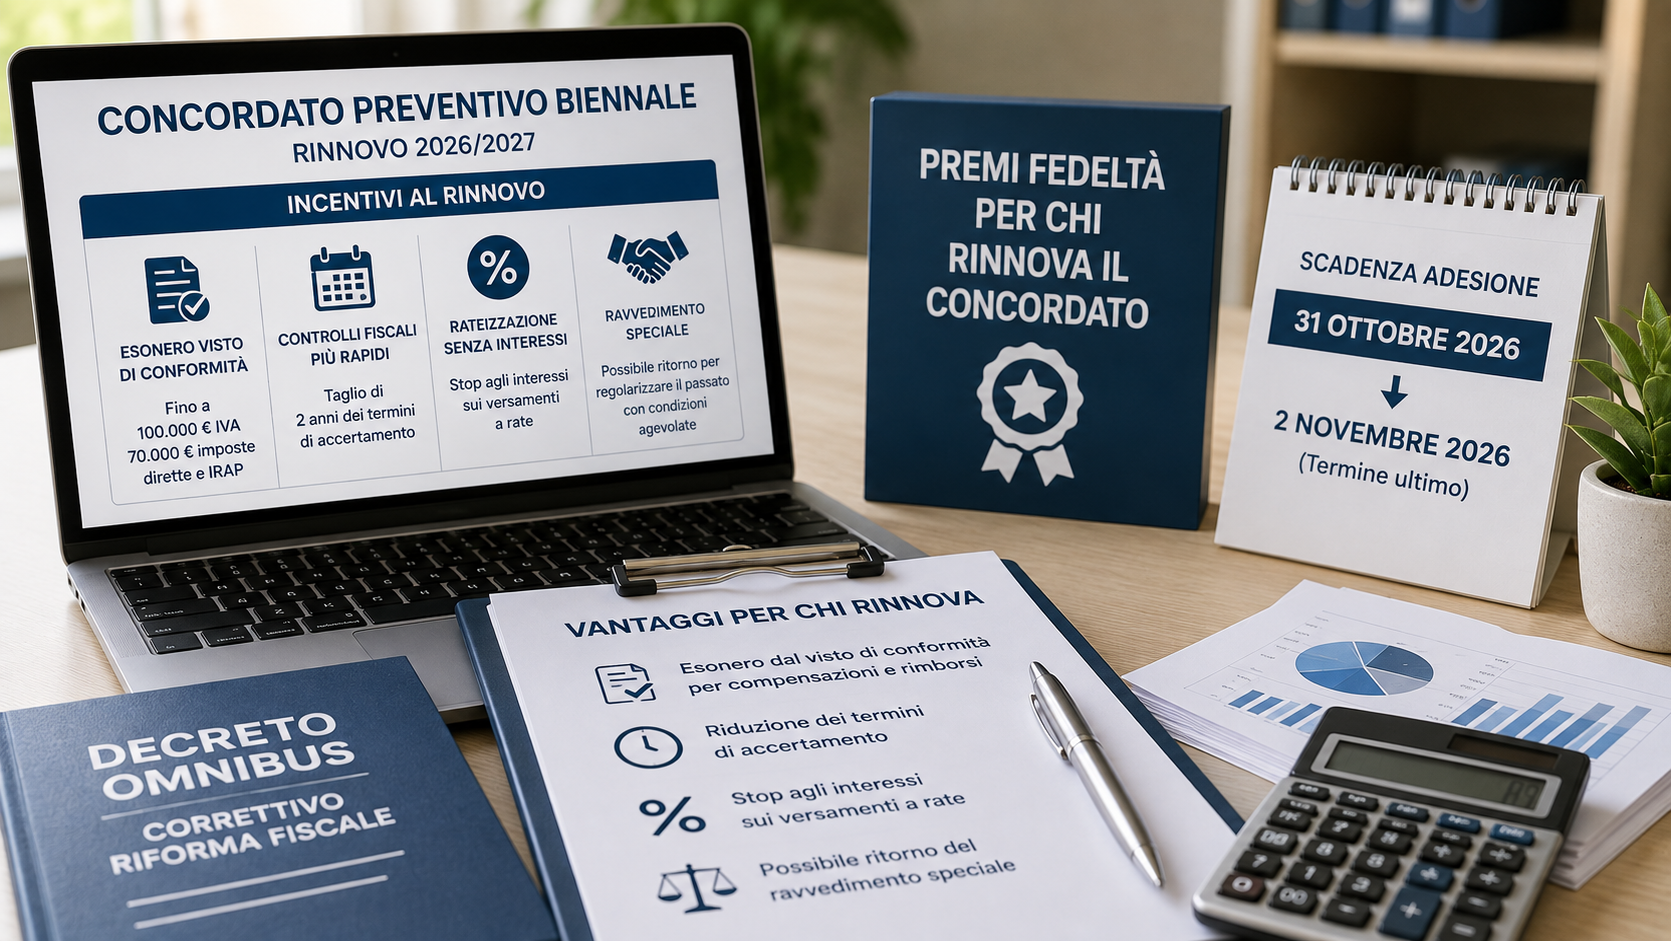
Concordato preventivo biennale: nuovi incentivi per chi rinnova
Nuovi vantaggi potrebbero arrivare per le Partite IVA che decidono di rinnovare il concordato preventivo biennale (CPB) con il Fisco.Nell’ambito del decreto Omnibus correttivo della riforma fiscale è infatti allo studio un pacchetto di misure destinato a rendere più conveniente la prosecuzione del concordato dopo la conclusione del primo biennio. Esonero dal visto di conformità…
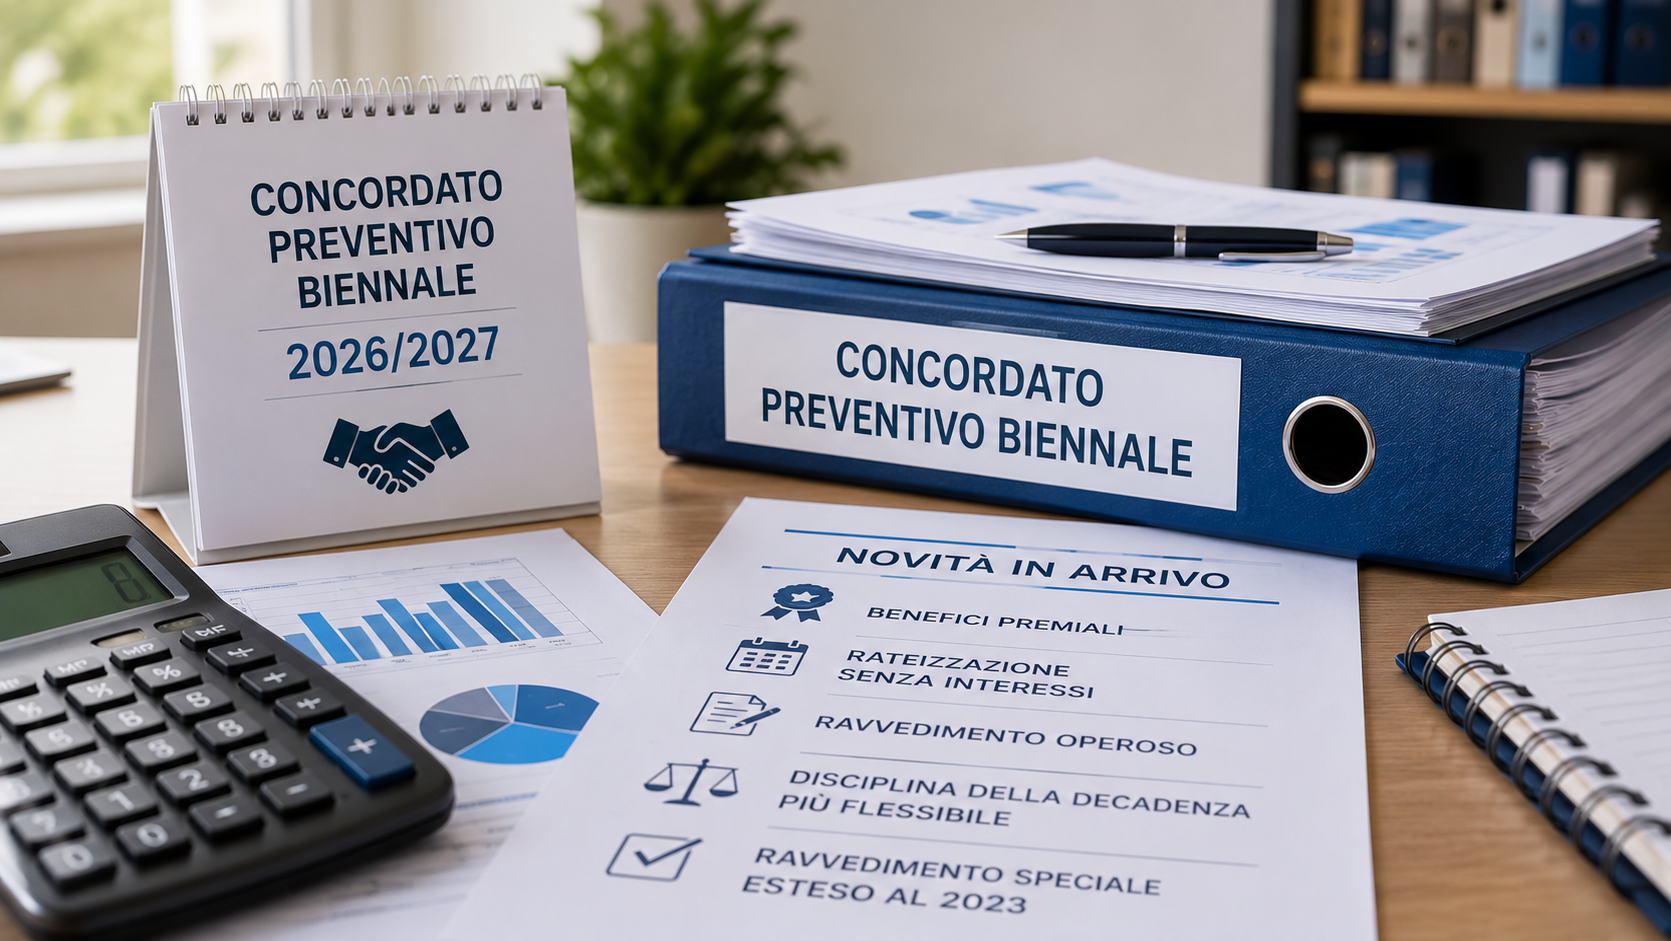
Concordato preventivo biennale: in arrivo regole più flessibili per rinnovi e decadenza
Il concordato preventivo biennale potrebbe diventare più conveniente per i contribuenti. Le Commissioni Finanze di Camera e Senato hanno infatti proposto alcune modifiche al decreto legislativo correttivo “Omnibus”, con l’obiettivo di incentivare sia il rinnovo dell’adesione sia le nuove adesioni al concordato. Più vantaggi per chi rinnova il concordato Le novità riguardano i contribuenti che,…
Ritenuta d’acconto: il professionista non risponde se il cliente non versa le somme
Un importante chiarimento tutela i professionisti in caso di irregolarità commesse dal cliente in qualità di sostituto d’imposta.Se il compenso è stato incassato al netto della ritenuta d’acconto, il professionista non è responsabile dell’eventuale mancato versamento della ritenuta né dell’assenza della Certificazione Unica. Come funziona la ritenuta d’accontoLa ritenuta d’acconto continua ad applicarsi ai compensi…
Professionisti: rimborsi spese esclusi da imposizione
Il decreto legislativo di riforma dell’IRPEF e dell’IRES, approvato dal Consiglio dei Ministri il 30 aprile, include anche modifiche al regime dei rimborsi spese per gli esercenti arti e professioni Attualmente, il regime prevede due tipi di rimborsi spese: 1. Rimborsi delle spese anticipate per conto del cliente. 2. Rimborsi delle spese sostenute per lo…
Nuovi obblighi di comunicazione per la compensazione del “credito d’imposta 4.0”
Il Decreto Legge 39/2024 ha introdotto nuove disposizioni riguardanti la fruizione del credito d’imposta 4.0 e dei crediti per la ricerca e lo sviluppo (R&S), richiedendo comunicazioni al Ministero delle Imprese e del Made in Italy. Si prevede che un decreto ministeriale definirà le modalità e i tempi per inviare tali comunicazioni, sostituendo il vecchio…
Riforma fiscale: le nuove aliquote per il 2024
Lo scorso 28 dicembre 2023 il Consiglio dei Ministri ha approvato il decreto legislativo sulla riforma dell’IRPEF, che in linea con l’obiettivo di ridurre gradualmente l’imposta e stabilire l’equità orizzontale (come stabilito dall’art. 5 comma 1 della L. 111/2023), riduce le aliquote Irpef da quattro a tre, per il solo periodo d’imposta 2024, con conseguente…
Divieto di compensazione rafforzato sopra i 100.000 euro
Stando alla bozza circolata, il Ddl di bilancio 2024 introduce il comma 49-quinquies all’art. 37 del DL 223/2006, e risulta così formulato: “per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori o accertamenti esecutivi affidati agli agenti della riscossione per importi complessivamente superiori ad euro centomila, per i quali i…
- 1
- 2